
油价重返90美元,全球市场为何重新交易「滞胀」?
编者按:9 月 1 日,全球市场同时遭遇两股压力:美伊冲突再次升级,国际油价快速上涨;全球主权债券则延续抛售,日本 10 年期国债收益率 30 年来首次触及 3%。美国股市、黄金与比特币同步下跌,美元及美债收益率走高。
比资产价格涨跌更重要的问题是,能源冲击正在改变市场对通胀和利率路径的判断。疲软的职位空缺、建筑支出和制造业数据原本指向经济降温,但油价、柴油和天然气价格上涨,又可能推高整体通胀。这让美联储面临更棘手的组合:增长走弱,物价压力却未必同步缓解。
本文作者 Tyler Durden 将这轮行情理解为一次「滞胀交易」的回归。其核心判断是,能源价格、利率市场和风险资产已经难以分开定价;如果成品油价格持续高企,美联储的政策空间可能进一步收窄,长端美债还将同时承受通胀、财政赤字和 AI 融资需求的压力。
需要说明的是,能源价格是否会持续传导至核心通胀、美联储是否会在就业走弱时继续加息,目前仍存在较大不确定性。期权市场对利率尾部风险的押注明显升温,但这反映的是投资者对极端情形的防范,并不代表利率已经确定进入加速上行阶段。
以下为原文编译:
美国重新打击伊朗目标后,国际油价快速上涨,全球债券抛售随之加剧。股市、黄金与加密资产普遍承压,市场对滞胀和进一步加息的担忧明显升温。
当天公布的美国经济数据并不强劲:职位空缺、建筑支出、制造业 PMI 和达拉斯联储服务业指标均释放出不同程度的降温信号。但与此同时,油价、成品油价格与国债收益率同步上行,利率期货市场也提高了对美联储 9 月加息的定价。
这种组合构成了本文关注的核心矛盾:经济活动趋弱,能源供应冲击却可能重新抬高通胀。如果物价压力持续,美联储很难仅依据就业和增长数据转向宽松;但在经济走弱时继续加息,同样可能放大金融市场与实体经济压力。
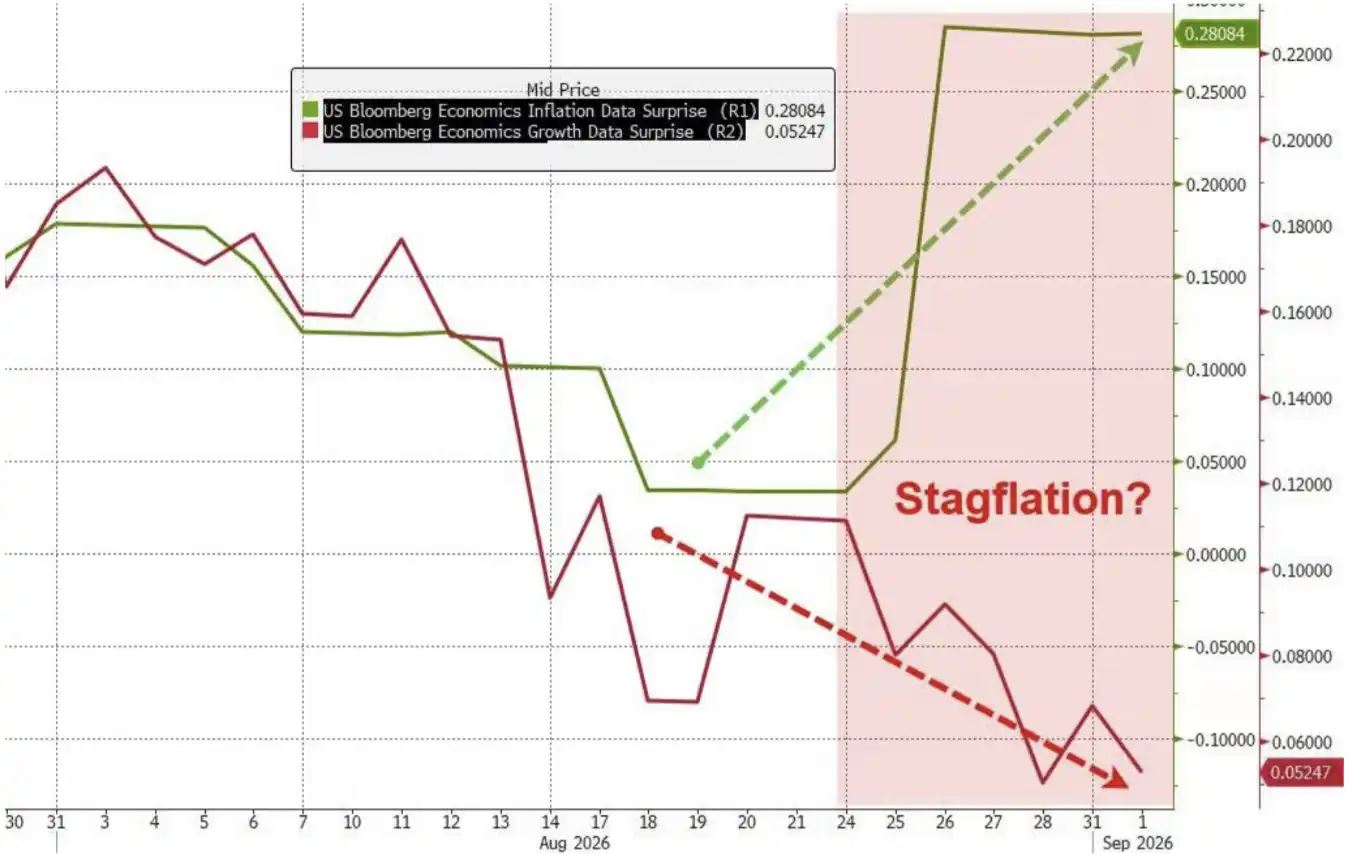
经济数据走弱、能源价格上涨,市场开始重新评估滞胀风险。
原油突破 90 美元,真正的压力来自成品油
美国对伊朗发动新一轮打击后,市场开始重新评估霍尔木兹海峡能源运输长期受阻的可能性。美国原油期货一度升破每桶 90 美元,创 7 月底以来新高。
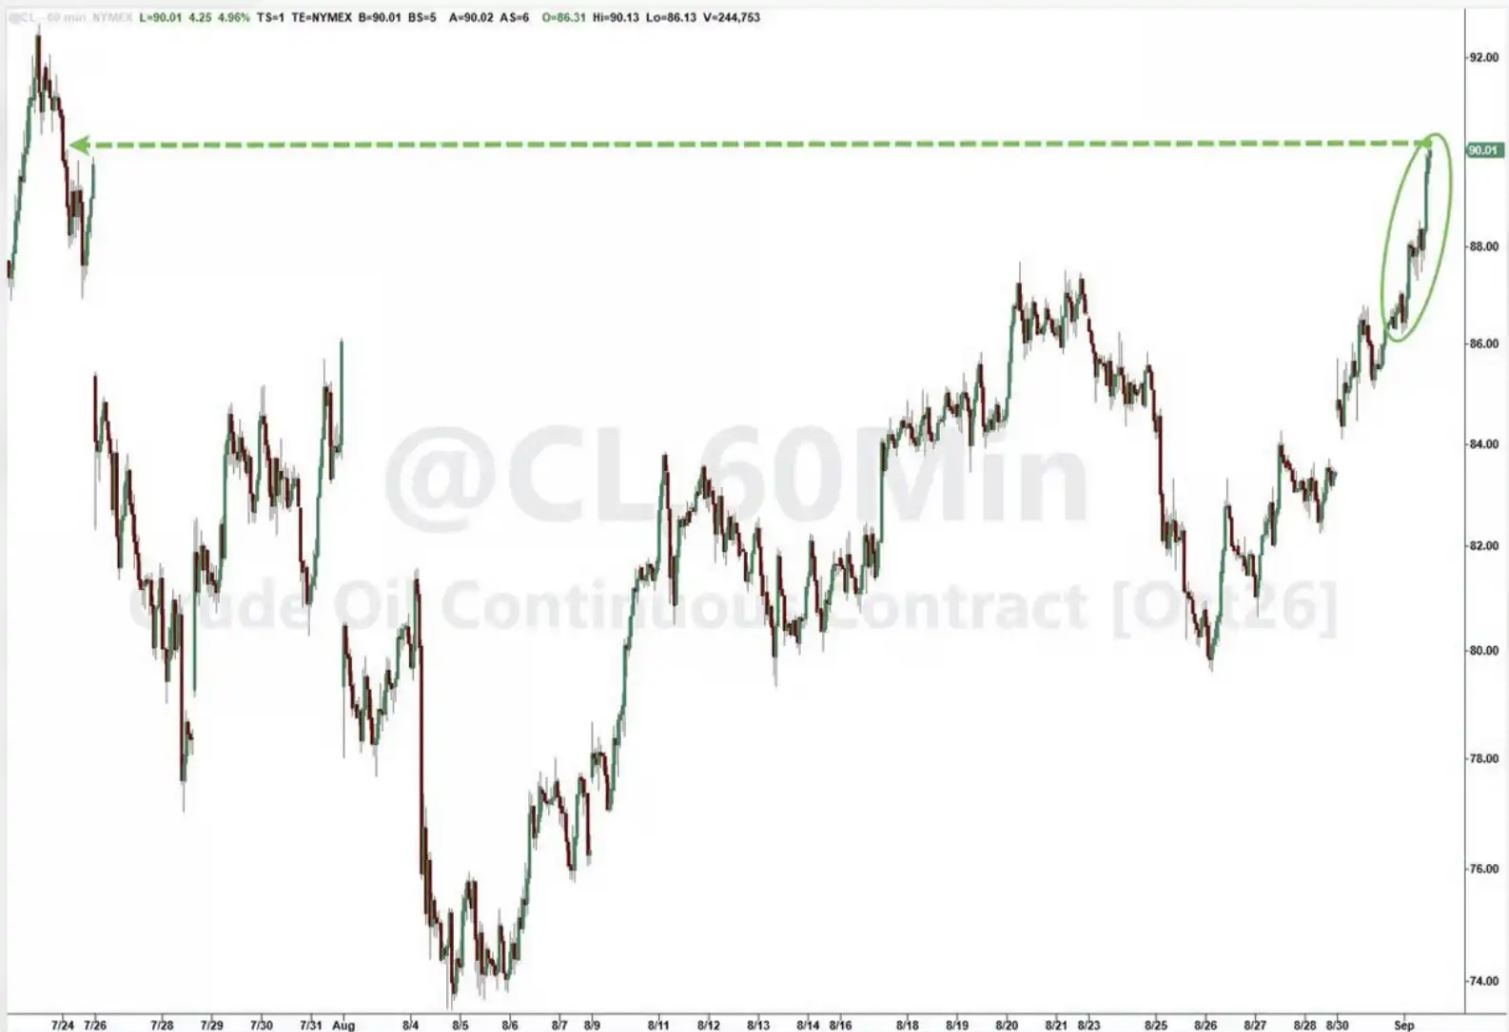
即期布伦特原油价格上涨,但仍大致处于近期波动区间
伊朗伊斯兰革命卫队随后警告,美国将面临「严厉惩罚」。美国则继续通过军事行动和制裁向伊朗施压。冲突持续时间、伊朗的反击方式以及航运安全是否进一步恶化,成为原油市场短期定价的主要变量。
美国财政部长贝森特淡化了霍尔木兹海峡的长期战略价值。他表示,海湾国家正在加快建设陆上输油管道,两年后石油运输可能绕过该海峡。不过,这一表态描述的是未来替代运输能力,无法消除当前供应与航运风险。
从现货市场看,即期布伦特原油价格虽然上涨,但仍大致处于近期波动区间。高盛 Delta One 交易台主管 Rich Privorotsky 认为,市场面临的压力不只来自原油价格,成品油和天然气市场释放出的信号更加严峻。
欧洲天然气价格升至约三年半高位,取暖油接近近期峰值,美国柴油裂解价差则创下纪录。裂解价差衡量成品油价格与原油成本之间的差额,通常反映炼油环节的供需紧张程度。
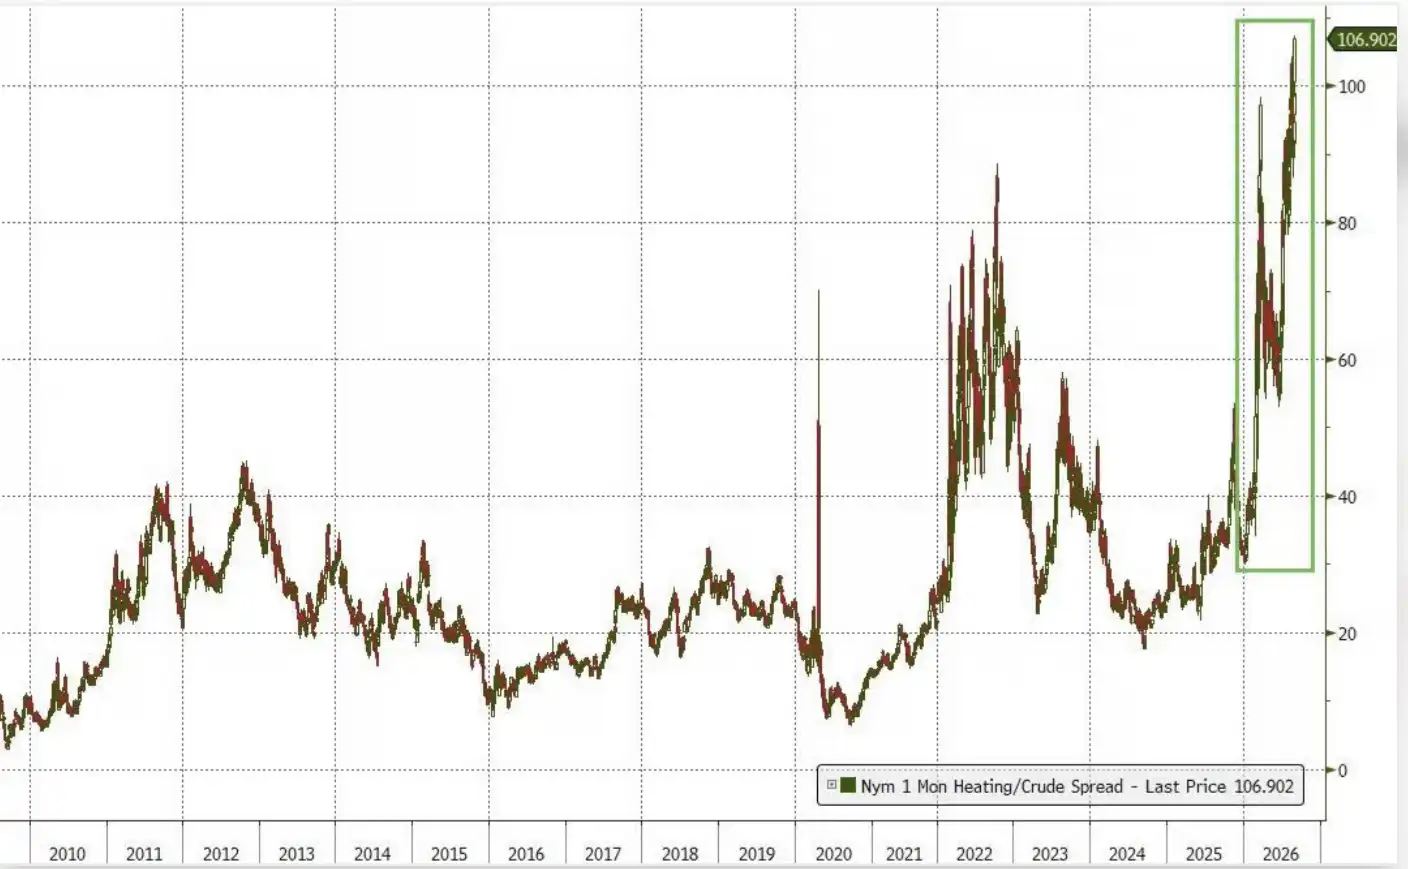
美国柴油裂解价差创下纪录,成品油市场释放出比原油更强的供应紧张信号
这意味着,即使原油价格没有持续突破近期区间,消费者实际支付的柴油、取暖油及其他燃料价格仍可能上涨。较低的原油价格也未必能直接转化为终端价格下降,部分价差可能转化为更高的炼油利润。
Privorotsky 判断,如果成品油价格维持在当前水平,未来数月的整体通胀可能重新承受上行压力。能源涨价最终会否扩散至核心通胀,仍是决定政策影响的关键:一次性的供应冲击未必改变中期通胀趋势,但如果运输、生产和服务成本持续上升,价格压力可能逐步向其他行业传导。
按原文引用的市场数据,自 2 月以来,全球成品油批发价格平均上涨约 40 美元/桶,其中柴油贡献了超过 40% 的涨幅。同期全球成品油出口同比减少约 600 万桶/日,波斯湾地区与俄罗斯约占降幅的四分之三。由于这一数据来自交易台分析,应视为相关机构的统计口径,而非官方统一数据。
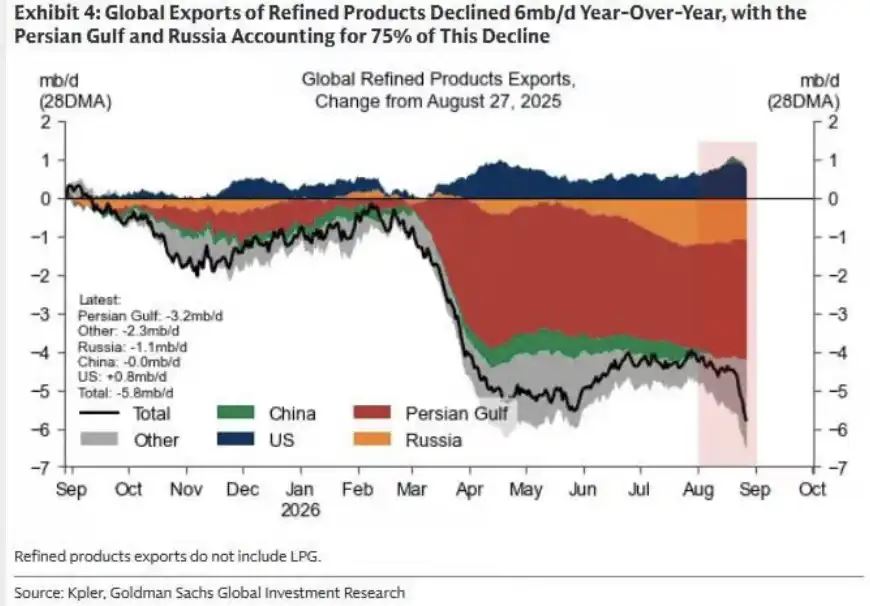
全球成品油出口同比下降,波斯湾地区和俄罗斯构成主要拖累
油价与利率重新绑定,滞胀交易回归
Privorotsky 认为,短期内很难将能源市场与利率市场分开讨论。油价和成品油上涨可能推高通胀预期,投资者随之要求更高的债券收益率;收益率上升又会压低股票等风险资产估值。
这种交易关系在 9 月 1 日表现得尤为明显。美国国债收益率全线上升,短端升幅更大,收益率曲线呈现「熊市平坦化」。
所谓熊市平坦化,是指债券价格普遍下跌、收益率整体上升,同时短端收益率上涨速度快于长端,使收益率曲线趋于平坦。这通常意味着市场提高了对近期加息或政策持续收紧的预期。
当天油价上涨,加之制造业调查继续显示价格压力,市场对美联储 9 月加息的押注明显升温。原文称相关概率盘中一度超过 70%;其他公开市场口径显示,当时的加息概率约为 65% 至 70%。不同数据可能来自不同采样时点和合约计算方式,因此不宜强行统一。
这轮定价还受到美联储主席 Kevin Warsh 此前鹰派讲话的影响。油价上涨并非加息预期升温的唯一原因,更准确地说,能源冲击强化了市场已经形成的通胀担忧。
作者将当前环境归纳为典型的滞胀组合:增长和就业数据走弱,能源成本却在上升。相关「滞胀资产组合」近期表现相对较好,也反映出部分投资者正在为增长放缓、通胀黏性上升的情形配置仓位。
不过,油价上涨能否改变美联储决策,仍取决于持续时间及其向核心物价的传导。若能源价格迅速回落,政策影响可能相对有限;若柴油、天然气和运输成本长期高企,通胀重新扩散的风险才会明显上升。
全球债券承压,财政部回购难抵供给压力
能源冲击到来前,全球债券市场已经处于抛售之中。9 月 1 日,全球主权债券综合收益率升至 2008 年以来高位附近,日本 10 年期国债收益率则触及 3%,为 1996 年以来首次。
日本国债尤其受到通胀、财政扩张和日本央行进一步加息预期的共同影响。美国、德国和英国国债收益率也普遍走高,显示这并非单一市场的局部波动。
美国长端国债还面临额外压力。原文指出,30 年期美债收益率早盘上涨,一度抹去财政部此前扩大长期国债流动性支持回购后出现的降幅。
美国财政部此前宣布,将 10 年至 30 年期国债的单次流动性支持回购规模由最高 20 亿美元提高至至少 40 亿美元,新安排将于 9 月 9 日开始实施。回购可以改善老券流动性和市场交易条件,但不会直接减少美国财政部的净融资需求,也不等同于美联储量化宽松。
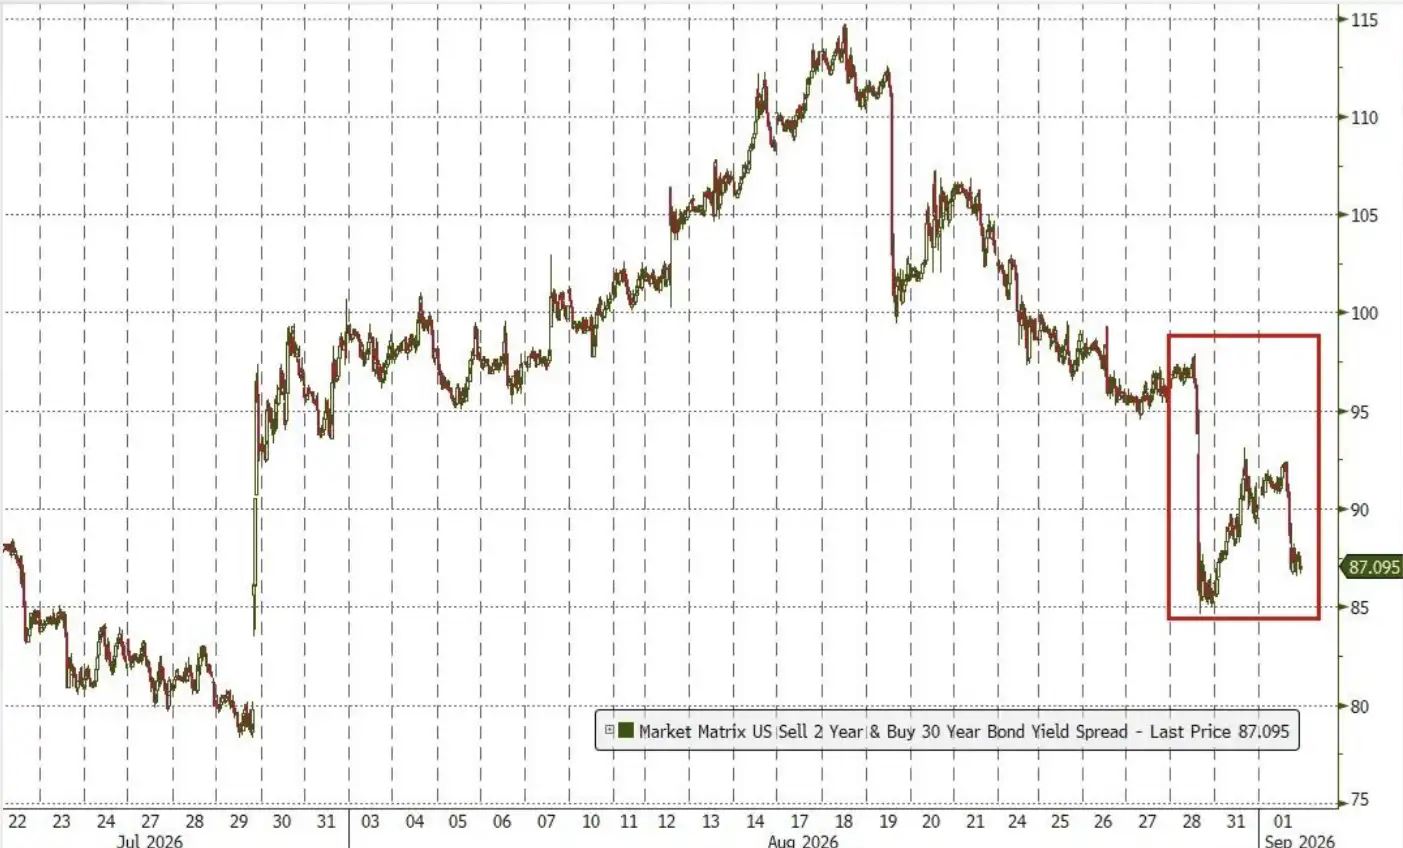
30 年期美债收益率重新走高,一度抹去财政部扩大长期国债回购消息公布后的降幅
摩根资产管理投资组合经理 Priya Misra 认为,财政部回购可能为长期国债提供一定需求,却可能被 AI 基础设施建设带来的融资供给所淹没。这里的「AI 供给压力」主要指大型科技公司、公用事业和数据中心运营商为建设算力、电力及配套设施而增加发债。
与此同时,美国财政赤字、政府持续发债和新一轮企业债发行,都在增加长久期资产的供给。Natixis 北美美国利率策略主管 John Briggs 判断,在福利支出改革真正改变财政赤字前景之前,长端收益率可能继续维持高位;在他看来,财政部回购相对于整体债券供给仍然只是「杯水车薪」。
这也是本轮长端利率压力与单纯加息预期的区别。短端主要反映美联储政策路径,长端还要消化通胀风险、财政赤字、期限溢价和债券供给。即便美联储不持续加息,长端收益率也不一定迅速回落。
利率尾部风险升温,期权市场警惕「负凸性」
现货债券市场缓慢下跌的同时,部分投资者正在大量买入高执行价利率支付方期权,即押注未来利率大幅上升的期权工具。
野村证券策略师 Charlie McElligott 指出,中期期限、高执行价支付方期权需求显著增加,其中部分需求来自一名并非常规参与者的大型买方。相关交易推高了支付方偏斜,即为防范利率上升而购买的期权相对于利率下降期权变得更贵。
但当前利率掉期期权的整体波动率并没有与收益率同步大幅上升。原因在于,债券市场目前更像是持续、缓慢的抛售,而非短期剧烈失控。实际波动率较低,却有投资者不断购买极端上行保护,由此形成了现货走势与尾部风险定价之间的错配。
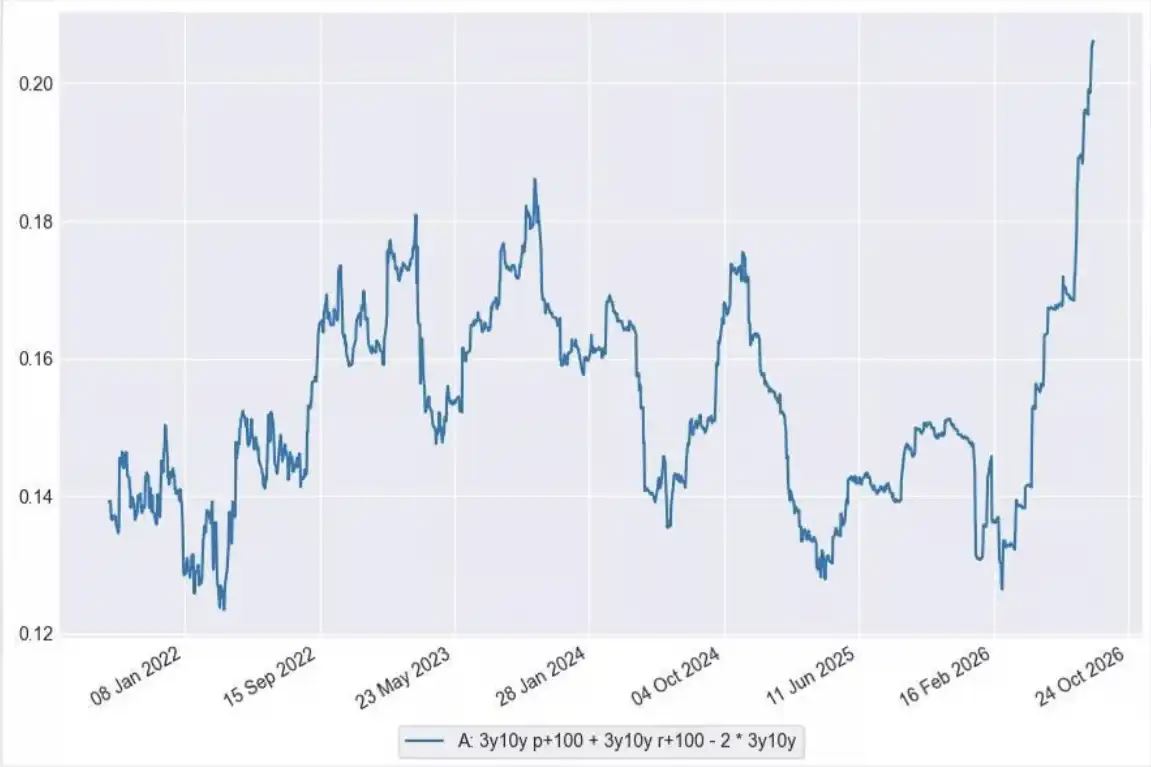
利率「波动率的波动率」快速上升,显示市场对利率尾部风险的防范明显增强
风险在于,如果利率由缓慢上行转为加速上涨,做市商可能需要集中对冲此前卖出的高执行价期权。由于市场未必有足够交易对手提供相反头寸,这类对冲可能进一步放大利率波动,形成所谓「负凸性」时刻。
负凸性是指利率变化后,部分市场参与者被迫沿着行情方向追加对冲:利率越涨,越需要增加利率上行头寸,进而可能推动利率继续走高。当前期权需求说明投资者正在防范这一风险,但并不意味着这种情形必然发生。
接下来,市场需要观察三组变量:一是美伊冲突和霍尔木兹海峡航运是否继续影响能源供应;二是柴油、天然气等终端能源价格能否持续,并传导至核心通胀;三是就业数据走弱的程度,是否足以阻止美联储继续收紧政策。
如果能源价格维持高位、通胀预期继续上升,同时债券供给压力没有缓解,作者提出的滞胀与利率尾部风险逻辑将得到强化。相反,如果能源供应恢复、成品油价差回落,或就业明显恶化迫使美联储优先考虑增长风险,这轮利率上行交易的基础就可能减弱。
到此这篇关于油价重返90美元,全球市场为何重新交易「滞胀」?的文章就介绍到这了,更多相关市场重新评估滞胀风险内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-
美伊战火重燃,油价升破90美元,加密行情走向何方?
美伊冲突扩大推高油价,比特币跌至7.72万美元,ETF资金却持续流入,阅读获取关键支撑位分析与美联储加息概率,洞悉加密市场与宏观风险联动,抓住冲突窗口 交易机会,需要的朋友可…
2026-09-02 -

9月2日美股潮向:美军打击伊朗油价暴涨5%,美债收益率创19个月新高纳指
周二美股连续第三个交易日收跌,标普 500 跌 0.71%报 7631.47 点,纳指跌 1.03%报 26099.774 点,道指跌 0.79%报 52766.88 点,地缘风险继续主导市场情绪,美伊冲突进一步升…
2026-09-02 -
霍尔木兹油轮遇袭美伊冲突升级,油价上行,美股债市黄金集体承压
霍尔木兹海峡两艘超级油轮遭到袭击,叠加美伊冲突持续升级,布伦特原油上涨 2.4% 至 92.67 美元,受地缘推升通胀、加息预期飙升的双重影响,全球大类资产出现剧烈波动,下面…
2026-09-02 -
美伊再燃战火!油价把全球债市"逼到墙角",接下来是股市?
油价两日内飙升4.5%、年内累涨51%,引爆全球债市同步抛售——德国、英国、日本国债收益率分别触及数十年最高位,多年财政刺激积累的"干柴"遇上伊朗战火,通胀扩散…
2026-09-02 -
9月1日美股潮向:美伊冲突推油价站上90美元,利率走高美股承压收跌
周一美股延续上周五跌势,标普500跌0.33%报7686.14点,纳指跌0.12%报26370.889点,道指跌0.70%报53185.90点,地缘风险成为周一市场的核心定价因子,美伊在霍尔木兹海峡再度…
2026-09-01 -
油价推升通膨隐忧,美国长天期国债殖利率走扬
美国 10 年期公债殖利率于周一升破 4.75%,创下 2025 年 1 月以来的新高纪录,此波债券市场卖压主要受到国际基准油价上涨近 3% 带动,市场对通货膨胀压力的担忧随之升温,美…
2026-09-01 -
8月31日美股潮向:沃什放鹰重挫芯片股,美伊周末互袭油价上涨
本周核心问题鹰派加息预期与地缘冲突升级同时出现,高估值科技股能否在利率压制中稳住,上周五美股冲高回落全线收跌,周末沃什杰克逊霍尔讲话放鹰,9月加息概率从35%升至近…
2026-08-31 -
美债回购提振效应逐渐消退,长期美债跌幅扩大,纳指期货走低,黄金日内
美债回购提振效应逐渐消退,长期美债跌幅扩大,纳指期货承压走低,现货黄金日内下跌1%,投资者避险情绪有所缓解,与此同时,油价逆势上涨,能源板块表现强势,市场多空博弈加…
2026-08-20 -
加密市场成交持续低迷,油价飙升叠加FOMC分歧压制比特币行情
美伊冲突升级推动油价大幅上涨,通胀担忧升温,市场对美联储 FOMC 利率决议预期分歧显著,比特币承压在 64000 美元附近震荡,现货成交量低迷,资金持续流出加密市场,散户参…
2026-07-30 -

百元油价压通胀、AI巨头遭反噬、关税大棒重启——多头疼不欲生的夏日风
全球多头承压:油价破百美元推高通胀,AI巨头财报令资本开支回报遭疑,特朗普重启关税搅动市场,美债收益率攀升、标普连跌,高盛等机构频发预警,牛市根基面临系统性考验,…
2026-07-26


