
稳定币进入支付“最后一公里”,下一场竞争是资金效率
稳定币正在从链上结算工具走向真实支付网络。随着卡项目和结算规模增长,资金垫付、流动性与工作资本正在成为新的基础设施机会
前言
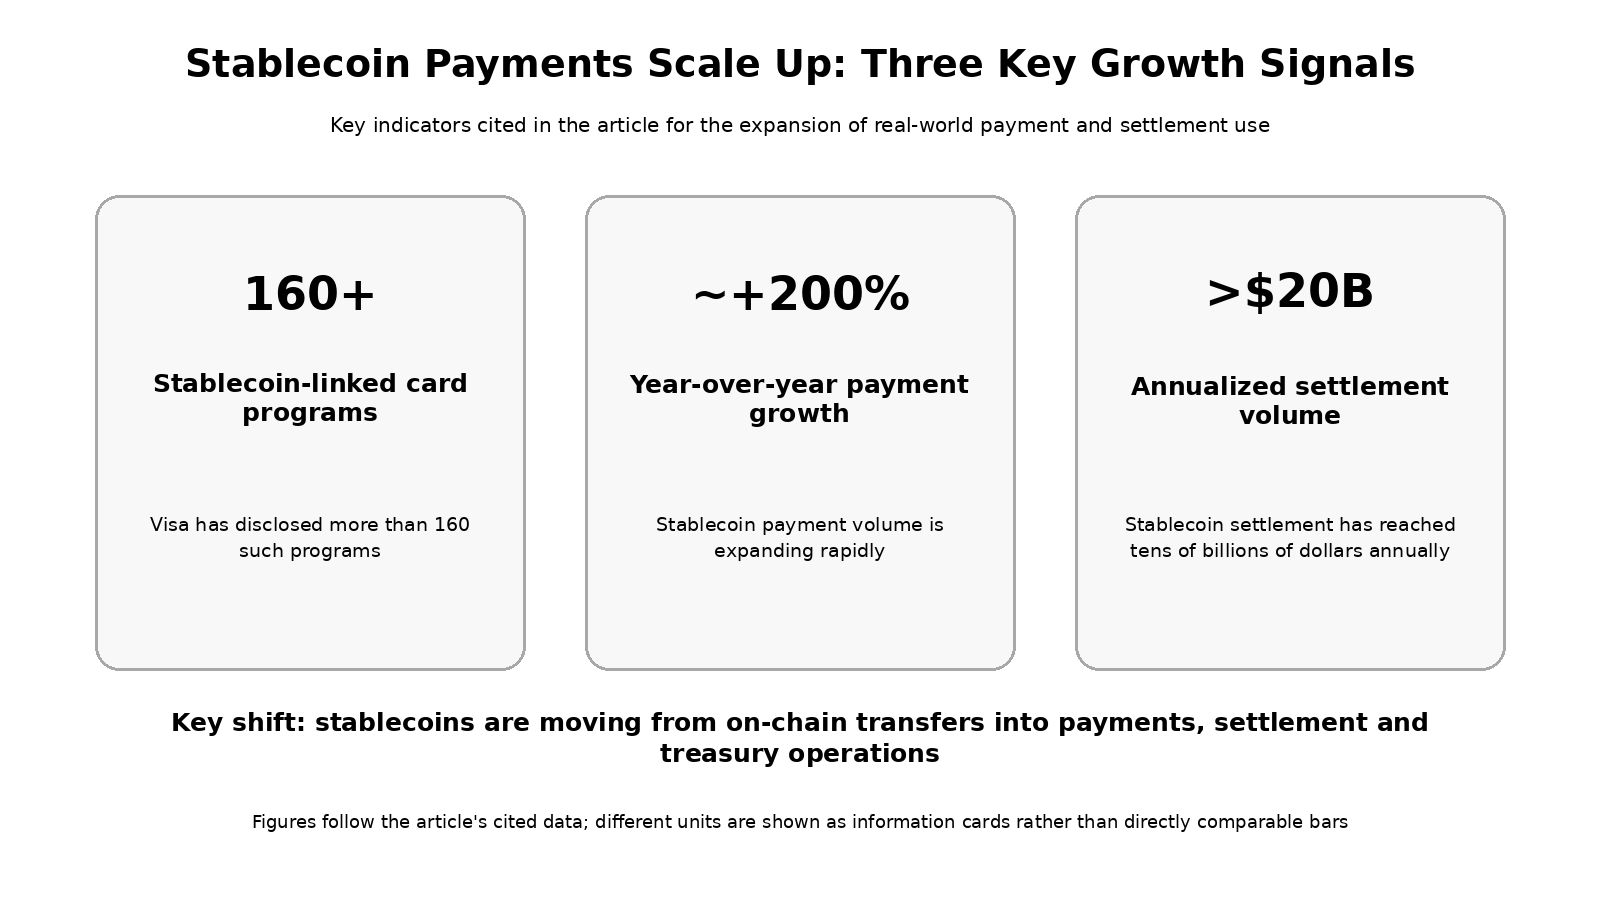
稳定币的叙事正在发生一次很细微但重要的升级。过去市场谈稳定币,往往聚焦发行量、储备资产和链上交易量;现在真正值得关注的,是它开始进入传统支付网络最难改造的部分——结算和资金调度。Visa 近期披露,2026 财年第二季度其网络上已经有超过 160 个稳定币关联卡项目,相关支付量同比增长接近 200%,稳定币结算规模达到超过 200 亿美元的年化水平。
这意味着稳定币真正的竞争已经不只是“谁发行更多 Token”,而是“谁能让这些数字美元高效地完成支付、结算、融资和资金周转”。当卡组织、收单机构、银行和钱包都开始接入链上结算后,一个过去不明显的问题突然变得重要:交易发生在 24/7,但传统金融体系的授信、资金划拨和周末流动性并没有同步变成 24/7。于是,稳定币的下一层基础设施机会,很可能不是钱包,而是围绕结算缺口建立的新型工作资本市场。
核心要点
- 稳定币正在从加密市场结算工具变成支付网络的底层资金形态
- 稳定币支付规模越大,交易与最终资金到账之间的时间差越值得关注
- 真正的瓶颈可能从链上转账速度转向授信、流动性与工作资本
- 稳定币基础设施的价值会从发行端向结算、合规、融资和资金管理扩散
- 未来稳定币竞争的核心不是谁的链更快,而是谁能降低每一笔资金周转的综合成本
稳定币真正进入支付体系后,问题发生了变化
在加密原生市场里,稳定币转账很简单:用户持有稳定币,链上发送,几分钟甚至更快完成确认。但真实支付网络不是一条链。商户、收单机构、发卡机构、卡组织、银行和最终消费者之间存在多个账本、多个结算周期和不同的风险承担者。稳定币可以把其中一段变成链上结算,却不能自动消除整个系统的资金需求。
因此,支付稳定币真正大规模应用之后,最容易被低估的不是技术问题,而是资产负债表问题。假设一张稳定币卡在周六晚上产生大量消费,消费者的稳定币付款可以实时发生,但网络中的某个参与者仍可能需要先垫付商户资金,等传统结算或资金归集完成后才能回款。交易越多,这个资金缺口越大。
“最后一公里”为什么会变成新生意
Visa 对稳定币卡业务的最新披露非常值得注意:随着项目数量和支付量快速增长,早期项目面临的约束正在从“有没有需求”变成“怎么为日常结算提供资金”。Visa 甚至直接把问题定义为 settlement funding,即结算资金供给。传统银行授信往往需要较长时间谈判、资产抵押和人工资金调拨,而稳定币支付本身却是 24/7 的。
这就产生了一个新的金融产品空间:如果链上支付数据能够实时证明交易流量、回款规律和风险水平,那么金融机构理论上可以围绕真实交易流提供更动态的短期融资。它不一定是传统意义上的消费贷款,更像是给支付网络提供一层“随交易增长而变化”的流动性缓冲。
稳定币的商业模式正在从“发行费”走向“资金效率费”
稳定币发行人当然仍然可以从储备资产收益中获得收入,但支付规模扩大以后,更多价值可能出现在资金周转效率。谁能减少结算等待时间、降低闲置现金、优化跨境资金调拨,就有机会从支付网络获得新的收入。
这会让稳定币生态出现类似传统金融市场的分层:发行人负责数字货币本身,链负责转移和结算,支付网络负责交易入口,银行和金融机构负责信用与流动性,合规服务商负责身份和交易监控。真正成熟的市场不会由单一公司吃掉全部价值,而会形成围绕“数字美元流转”的基础设施分工。
| 环节 | 传统痛点 | 稳定币带来的变化 | 新机会 |
|---|---|---|---|
| 支付 | 跨境慢、时区受限 | 链上资金可全天候移动 | 钱包、卡、收单 |
| 结算 | 批量结算、周末停摆 | 链上可实时结算 | 结算服务 |
| 资金 | 需要预留大量现金 | 可更动态地调度 | 链上信用、工作资本 |
| 合规 | 跨机构信息割裂 | 链上数据可追踪 | 风控、身份、监控 |
为什么卡组织反而可能成为稳定币的重要赢家
很多人把稳定币理解成对传统支付网络的颠覆,但现实可能更复杂。卡组织拥有数十年的商户网络、争议处理、反欺诈、合规与资金清算经验。如果它们能够把稳定币嵌入原有结算体系,就可以在不改变消费者支付习惯的情况下,把链上资金作为新的后台结算工具。
Mastercard 已经宣布扩展结算能力,支持更多日内、周末和节假日结算,并计划支持受监管稳定币的链上卡结算。这说明传统支付网络并不一定要被稳定币取代,它们完全可以把稳定币吸收进自己的后台。
银行的角色也会从“发行者”扩展到“流动性提供者”
稳定币一旦进入大规模支付,银行最有价值的能力可能不只是发行稳定币,而是提供法币账户、流动性、授信、外汇、托管和合规服务。尤其在跨境场景里,稳定币可以缩短资金移动时间,但企业仍然需要把数字美元换成本地货币、管理汇率风险并处理监管要求。
因此,未来银行与稳定币公司的关系可能不是简单竞争,而是重新分工。稳定币公司控制链上资产与钱包入口,银行控制信用和法币体系,支付网络控制商户与消费入口。谁能把三者连接起来,谁就能获得更高的资金周转效率。
风险也会随着规模扩大而重新出现
稳定币支付规模越大,风险就越接近传统金融体系。第一是流动性风险:大规模赎回需要足够高质量的储备资产。第二是合规风险:不同司法辖区对发行人、钱包和交易服务商的要求不同。第三是信用风险:当稳定币开始和短期融资、支付垫资结合后,系统中就不再只有“现金等价物”,而会出现信用链。
因此,稳定币真正走向主流之后,监管关注点也会从“这个 Token 是不是证券”逐步转向发行人储备、反洗钱、支付责任和系统性流动性。美国现行支付稳定币规则已经把外国发行人的合规能力、合法命令执行和反洗钱保护写入法律框架,说明监管正在把稳定币视作支付与金融基础设施问题处理。
拓展阅读:
稳定币的最后一公里:MoneyGram 把加密钱包接进 170 多个国家的现金网点
下一阶段应该看什么
第一,看稳定币关联卡和支付项目是否继续高速增长。第二,看稳定币结算是否真正进入周末、日内等传统金融薄弱时段。第三,看围绕稳定币交易流形成的融资产品是否规模化。第四,看银行、卡组织和稳定币发行人之间是否出现更深的基础设施合作。
如果这些趋势同时成立,稳定币的估值逻辑就会进一步变化:市场不再只把它看作加密市场的流动性工具,而会把它看成全球数字支付的基础货币层。届时,真正稀缺的资产不是稳定币本身,而是围绕它建立的合规网络、支付入口、流动性和信用能力。
为什么“工作资本”可能成为稳定币生态的新利润池
传统支付系统里,结算周期并不只是技术限制,它还承担了风险管理和资金安排功能。稳定币把资金移动速度大幅提高后,原来的时间差被压缩,但资金需求并不会消失。相反,交易越实时,参与者越希望拥有随时可用的流动性。于是,真正的金融创新可能发生在“谁来提供这笔流动性、如何定价以及如何控制风险”上。
这也是为什么稳定币支付的下一阶段值得观察链上信用,而不仅仅是链上转账。若支付机构可以基于实时交易数据识别商户现金流和结算规律,就可能形成更动态的信用额度;如果再结合合规身份、储备资产和风险限额,稳定币生态就会逐渐出现类似传统金融的授信层。
一旦这一层建立,稳定币的商业价值会进一步从“货币形态”扩展到“金融操作系统”。支付、结算、换汇、授信、托管和资金管理都可以围绕同一套数字资金体系展开。届时,真正的竞争将是资金效率,而不是简单比较哪一种稳定币的转账速度更快。
从这个角度看,稳定币最值得关注的并不是某一次价格波动,而是它是否开始改变金融机构管理现金的方式。如果企业可以在不同国家、不同时间段快速调拨数字美元,并通过合规渠道完成换汇和结算,那么企业需要长期闲置在多个银行账户里的现金可能减少,资金利用率反而提高。这种变化一旦规模化,影响的将是跨境金融的资产负债表,而不仅是加密市场。
如果这一趋势持续,稳定币行业的竞争边界会进一步扩大。发行人需要储备管理能力,支付平台需要商户和消费者入口,银行需要流动性与合规能力,而基础设施公司则需要把这些参与者连接起来。最终形成的不是单一产品市场,而是一套围绕数字美元运行的新金融基础设施。
这意味着未来稳定币的核心指标会越来越接近传统支付和金融机构的指标,包括结算规模、资金周转效率、客户留存和风险成本。
FAQ
稳定币支付为什么还需要融资?
因为支付发生与最终资金结算之间仍可能存在时间差。即使链上转账实时完成,商户、收单机构以及支付链条中的其他参与方仍可能需要提前支付资金,因此会产生工作资本需求。
卡组织会被稳定币取代吗?
目前更现实的路径是融合。卡组织拥有庞大的商户网络和风险管理体系,可以把稳定币作为后台结算资产,而不是让消费者彻底改变支付方式。
简单说,稳定币的“最后一公里”不只是技术问题,更是入口、合规和资金效率的综合比拼。谁能把这些能力整合好,谁就能在下一阶段占据主动。
到此这篇关于稳定币进入支付“最后一公里”,下一场竞争是资金效率的文章就介绍到这了,更多相关稳定币进入支付体系后发生了什么变化内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-
USDG稳定币是什么?和USDT有什么不同?OKX购买教程
USDG是受新加坡MAS监管的新一代美元稳定币,由Paxos发行并采用1:1全额储备,本文详解USDG运作原理、GDN生态分润机制,并与USDT/USDC全面对比,提供OKX买入教学,详细请看下文…
2026-08-31 -
APYX是什么币?一文详解其代币经济模型、双代币结构
APYX是首个以优先股为抵押的股息支持稳定币协议,本文深度解析APYX代币经济模型、双代币结构(apxUSD/apyUSD)、高达两位数的质押收益机制及Apyx Pips活动,了解如何参与这…
2026-08-31 -
稳定币、主流币和山寨币是什么?一文看懂区别与风险对比
稳定币靠储备或算法维持价格稳定,主流币如BTC、ETH市值高、流动性好,山寨币则是规模较小、功能更专的其他代币,三者定位不同,稳定币偏结算,主流币偏生态,山寨币偏创新…
2026-08-27 -
USDS币价格预测:2026–2030年稳定币趋势与收益展望
USDS 作为美元挂钩稳定币,价格长期维持 0.991.00 美元,未发生脱钩,2026 年 8 月链上供应量达 63.7 亿美元,可通过 sUSDS 获取约 4.5% 年化收益,20262030 年重点关注其挂…
2026-08-25 -
2026年15种主流稳定币盘点:稳定币类型、支持资产、风险及运作机制详解
截至 2026 年 8 月,稳定币市场总规模约为 $3000 亿,其中 USDT 和 USDC 占据绝大多数市场份额,本指南将比较主要稳定币类别及其代表性项目,解释各类机制如何维持锚定,梳…
2026-08-24 -
稳定币买美股怎么买?使用稳定币买卖美股的几个简单步骤
在全球化资产配置浪潮中,许多加密投资者都在探索用数字资产无缝对接传统金融市场的途径,其中用稳定币买美股成为了跨界投资的热门话题,接下来小编为大家详细说说如何使用…
2026-08-24 -
什么是Sky Dollar(USDS)币?USDS和狗狗币一样吗?一文看懂天空美元稳
USDS是Sky协议(原MakerDAO)推出的去中心化稳定币,与美元1:1锚定,由链上加密资产和现实世界资产共同支持,它和狗狗币完全不同,可通过Sky储蓄利率获得收益,并支持多链使…
2026-08-24 -
USDC流通速度为何是USDT的10倍?稳定币竞争转向效率革命
USDC 年化流通速度达 USDT 的 10 倍,二者定位分化:USDC 深度服务 DeFi 高频交易,USDT 侧重交易所与跨境汇款,稳定币竞争从比拼发行规模转向链上资金效率,监管政策也将进…
2026-08-20


